
資本力だけでは勝てない?!(前編)ベトナム外資飲食チェーンが直面する「苦戦の構造」 – ベトナム進出支援・飲食店開業・出店ならグローカルコネクション
- ベトナム進出の可能性を相談する
-
 0120-938-043
- ベトナム進出の可能性を相談する
-
 0120-938-043

資本力だけでは勝てない?!(前編)ベトナム外資飲食チェーンが直面する「苦戦の構造」
フードコネクションベトナムディレクターの林です。2014年にベトナムに渡り、現在、ベトナム・ホーチミンを拠点に、飲食店様のホームページ制作・広告ディレクションや海外進出支援に携わっており、長年のホーチミン生活で培ったリアルな視点から、現地の気づきを発信していきます。
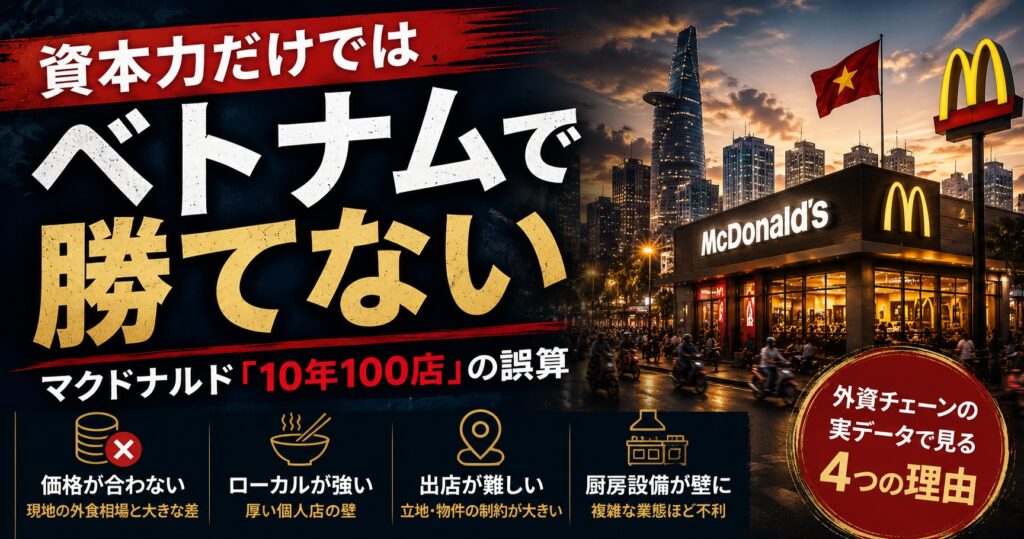
マクドナルドがベトナムに1号店を出したのは2014年。それから12年が経った現在の店舗数は、全国で49店舗です。
世界に4万店以上を持ち、資金力もブランド力も世界最高クラスの企業が、人口1億人を超える成長市場で12年かけて49店舗。しかも当初は「10年で100店舗」を掲げてのスタートでした。
なぜ、これほどの資本力を持つ企業が苦戦するのか。前編では、外資チェーンのベトナム進出12年分の実データを並べながら、「なぜ資本力だけでは勝てないのか」という構造を整理します。ベトナム進出をご検討中で、自社の規模で本当に戦えるのか判断材料がほしい方は、ぜひご覧ください。
目次
2015年、ベトナムの飲食業は外資に「市場アクセスの制限」が撤廃された
まず、外資チェーンがベトナムに一斉に流入した理由から確認します。
● ホテル併設要件の撤廃が転換点だった
かつてベトナムでは、WTO加盟後の移行期間中、外国資本が自社名義でレストランを開く場合、「ホテルの建設・改修・買収と併せて投資すること」という条件が付いていました。単独でレストランだけを開くことは、原則としてできなかったのです。
この制限は、ベトナムのWTO加盟(2007年1月)から8年間という約束表上の移行期間の満了にともない、2015年1月11日に失効しました。以降、飲食業(CPC642:食事提供サービス)は100%外資での法人設立が可能になり、ホテル投資と紐づける必要もなくなりました。
💡 正確にお伝えしておきたいこと:これは「市場アクセスの制限」が撤廃されたという意味であり、営業に必要な許認可がすべて自由化されたわけではありません。実際に出店するには、投資登録証明書(IRC)・企業登録証明書(ERC)の取得に加えて、店舗形態・規模・所在建物によっては食品安全条件適合証明や消防関係の手続きが必要になります(ホテル内レストランや一定の小規模店舗、HACCP等の認証取得施設など、適用除外となるケースもあります)。個別の許認可については、後編で改めて触れます。
つまり、日本の飲食店オーナーが自分の会社としてベトナムに出店できるようになってから、まだ11年ほどしか経っていません。ベトナムの外食市場は、外資にとってはまだ「新しい市場」なのです。
● ENT(経済需要テスト)——2024年からCPTPP加盟国(日本含む)は対象外に
進出相談でよく聞かれるのが「ENT審査が必要と聞いたのですが」という質問です。
ENTは、外資の小売店舗が2号店以降を出す際に、当局が「その地域に本当に必要か」を審査する制度で、従来は参入障壁として知られていました。ただし、これは流通・小売サービスの枠組みに属する規制です。飲食は食事・飲料を「提供する」行為であって「販売(流通)する」行為ではないため、通常の飲食店営業そのものには元々ENTは適用されません。
さらに重要なのは、CPTPP(環太平洋パートナーシップに関する包括的及び先進的な協定)がベトナムについて発効した2019年1月14日から5年が経過した2024年1月14日、CPTPP加盟国の投資家についてはENTそのものが撤廃されたことです。日本はCPTPP加盟国なので、CPTPP上の適格投資家に該当する日本の投資家であれば、小売出店においてもENTの対象外になります(EU加盟国・英国からの適格投資家は2025年8月1日から同様に対象外)。
ただし2点、補足が必要です。1点目は、この撤廃は国際条約上の義務であり、国内の実施政令(政令09/2018/NĐ-CP)の改正がこれに完全には追いついていないと指摘されている点です。実際の出店申請では、CPTPP上の適格投資家に該当することの説明や、所管当局への個別確認が必要になる場合があります。2点目は、「日本から出資された」というだけでなく、法人の設立地・実質的な事業活動などCPTPP上の適格性の要件を満たしているかどうかも問われる点です。持株会社の構成によっては、個別の検討が必要になります。
では、飲食店で物販を行う場合は完全に自由かというと、そうとも言い切れません。ENTとは別に、小売活動そのものに対する事業許可、そして店舗を小売店舗として設置するための設置許可という、2種類の許可が別途問題になる場合があります。自社ブランドのグッズや加工食品を店頭で本格的に販売する計画がある場合は、ENTの要否だけでなく、この2種類の許可の要否も事前に確認しておくことをおすすめします。
● 市場そのものは、確かに大きい
規制が外れたベトナムの外食市場は、数字の上では魅力的です。
F&B業界の市場調査を毎年公表しているiPOS.vn(Nestlé Professional Vietnam・VIRACとの共同調査、3,001事業者・3,045消費者への調査等をもとにした民間推計)によれば、2025年の業界売上は726.5兆ドン超(約280億米ドル、日本円で約4.2兆円規模)で前年比5.5%増、店舗数は329,500店で2.0%増となりました。政府の全数統計ではなく民間調査会社による推計値である点はお含みおきください。
さらに2026年7月1日、世界銀行はベトナムを「高中所得国」に分類し直しています。1人当たりGNIは2024年の4,490ドルから2025年に4,970ドルへ上昇し、GDP成長率は2024年が約7%、2025年が約8%。マレーシア・タイ・インドネシアと同じ所得グループに入ったことになりますが、これは統計上の区分が同じというだけで、可処分所得や都市部の外食支出水準まで同等であることを意味するわけではありません。
市場は成長している。規制も外れている。にもかかわらず、世界的チェーンが揃って苦戦しているのはなぜか。次章から具体的な数字で見ていきます。
【一覧表】外資・日系チェーンのベトナム店舗数(2026年時点)
まず、現在ベトナムでどのチェーンがどれだけの規模を持っているのかを整理します。
● 外資系チェーンの店舗数
| ブランド(本国) | 店舗数 | 時点・出典 |
|---|---|---|
| ミーシュー MIXUE(中国) | 1,000店超 | 2026年5月・ジェトロ推計 |
| ハイランズコーヒー(越/ジョリビー傘下) | 928店 | 2025年9月末・JFC決算 |
| ロッテリア(韓国) | 200店超 | 2026年5月・ジェトロ |
| ジョリビー(フィリピン) | 224店 | 2025年9月末・JFC決算 |
| KFC(米国) | 100店超 | 2026年5月・ジェトロ |
| ピザハット(米国) | 118店 | 2025年末・業界データ |
| スターバックス(米国) | 100店超 | 2026年5月・ジェトロ |
| ザ・ピザカンパニー(タイ) | 74店 | 2025年末・業界データ |
| ドミノピザ/ポパイズ(米国) | 各59店 | 2025年末・業界データ |
| マクドナルド(米国) | 49店 | 2026年8月・同社発表 |
| テキサスチキン(米国) | 42店 | 2025年末・業界データ |
| バーガーキング(米国) | 4店 | 2026年4月以降 |
ここで気づくのは、上位を占めているのがアジア系ブランドと、価格帯の低いカフェ・ファストフード業態に偏っているという点です。米国系のグローバルブランドは、KFC・ピザハット・スターバックスが100店台に届いた程度で、マクドナルドとバーガーキングに至っては二桁・一桁にとどまっています。
この「どの価格帯なら数が伸びるのか」という論点は、ベトナムの日本食レストラン、価格帯で変わる勝ち筋|ミシュランから大衆チェーンまでの競合地図で、ミシュラン掲載店から大衆チェーンまでの競合地図として整理していますので、自社の想定単価と照らし合わせてみてください。
● 日系チェーンの店舗数
日系はどうでしょうか。ジェトロが2026年5月時点でまとめた主要ブランドの店舗数は以下の通りです。
| ブランド | 店舗数 | 運営形態 |
|---|---|---|
| Pizza 4P’s | 35店 | 直営 |
| すき家 | 25店 | 直営 |
| ビアードパパ | 19店 | FC(北部Sakuko/中南部Kizuna JSC) |
| 丸亀製麺 | 18店 | FC(地場ロータスグループ) |
| 牛繁 | 13店 | FC(Takahiro Food関係会社Hinoko) |
| ペッパーランチ | 12店 | FC(星JEBS Investment Vietnam) |
| 一番軒 | 11店 | FC(複数フランチャイジー) |
| いねや | 8店 | 直営(ロイヤルHD・双日の合弁) |
| ぼてぢゅう | 8店 | FC(地場Takahiro Food) |
| BASTA HiRo | 7店 | FC(地場Takahiro Food) |
| CoCo壱番屋/名代宇奈とと | 各6店 | FC・直営およびライセンス |
| 町田商店 | 5店 | FC |
| 松屋/一風堂 | 各4店 | 直営/ライセンス |
| 吉野家/サイゼリヤ | 各3店 | FC/直営 |
2024年以降も、サイゼリヤ、味仙、松屋、中華蕎麦とみ田、ロイヤルホールディングス、鳥貴族といった日本国内で知名度の高いチェーンの新規出店が続いています。しかも中華蕎麦とみ田や鳥貴族のように、ベトナム初出店の地としてホーチミンではなくハノイを選ぶ事例も出てきました。
つまり、日系の進出意欲はいま非常に高い。ただし規模を見れば、35店のPizza 4P’sが突出しており、多くは一桁から十数店です。「日本で100店舗あるから、ベトナムでも同じスピードで」という発想は、まず成立しないと考えたほうがよいでしょう。
\ 飲食店の海外進出を無料で相談する /
どうぞお気軽にお問い合わせください。よろしくお願いいたします。
マクドナルドは12年で49店舗——資本力が効かない4つの理由
💡 あらかじめお断りしておくと:店舗数はあくまで「出店ペース」を示す指標であり、収益性そのものを示すものではありません。店舗当たりの売上や利益率までは公開データからは追いきれないため、本記事では「なぜ出店が伸び悩んだのか」という切り口で見ていきます。
改めて、マクドナルドの数字を時系列で並べます。
- 2014年:ホーチミン1号店開業。「10年で100店舗」を目標に掲げる
- 2024年:35店舗
- 2025年:39店舗
- 2026年8月:49店舗(ホーチミン、ハノイ、ダナン、ラムドン、ニャチャン、ブンタウ、ビエンホア、ハイフォン、フーコック)
10年前の目標は大きく未達で終わりました。そして2026年、同社は改めて「3年以内に100店舗」という目標を再設定しています。同社ベトナム法人の開発責任者は、ブランドが「プレミアムな店」と受け止められている現状を認めたうえで、価格・イメージ・出店戦略を見直し、地方2級都市へ軸足を移す考えを示しました。
その現地化の徹底ぶりは、2026年8月に発売された期間限定商品にも表れています。ベトナムの国民食フォーの風味を再現したバーガーに、同社は「burger vị phở Mác Đô-nan chính hiệu(本物のフォー風味マック・ドー・ナン・バーガー)」という商品名を付けました。「Mác Đô-nan」は、マクドナルドをベトナム語の発音に当てはめた表記です。ベトナムではフォー店に店主の名前を冠する習慣があることから発想したもので、自社ブランド名を現地語表記で商品名に使うのは、マクドナルドとして初の試みでした。
世界統一のブランド表記を守り抜くことで知られる企業が、そこまで踏み込んでいる。それだけこの市場が手強いということでもあります。
実は、メニュー構成そのものも日本とはまったく別物です。ベトマクは「ご飯メニュー」や現地の辛味に合わせた商品を主力に据えており、日本のえびフィレオやてりやきバーガーとは真逆の方向で現地化しています。スターバックスも同様に、ベトナムではベトナム式コーヒーを、日本では抹茶・桜シリーズを主力に据えるなど、真逆の現地化戦略を取っています。この違いについては、別記事「外資チェーンは日本とベトナムでメニューをどう変えているのか?マクドナルド×スターバックスの現地化比較」で詳しく取り上げていますので、あわせてご覧ください。
なぜ12年もかかったのか。理由は大きく4つあります。
● 理由1:価格帯が現地の外食相場と噛み合っていない
ベトナムでの実売価格を見てみます。マクドナルドの店内価格は、チーズバーガーが46,000ドン、フィレオフィッシュが56,000ドン、マックロイヤルデラックスが89,000ドン。セットにすれば10万ドン前後になります。
一方、路面のフォー店やバインミーの屋台なら、1食3万〜5万ドン前後で済みます。ハノイの中心部には、30年以上にわたって2万5,000ドンで牛肉フォーを出し続けている老舗もあります。
つまりベトナムでは、ハンバーガーは「安く早く済ませる食事」ではなく「少し高い外食」です。日本や米国での位置づけとまるで違うため、ファストフードの最大の武器である価格優位性が丸ごと消えてしまうのです。
● 理由2:ローカル飲食店の層が圧倒的に厚い
ベトナム全国のF&B店舗数は329,500店。人口1億人強に対してこの密度で、しかも家族経営の個人店が価格・立地・味の面で強い競争力を持っています。
ジェトロも、フォーやバインミーのようなローカルフードでは全国規模のチェーン化に成功した例が限定的だと指摘しています。かつて国内外70店舗超まで拡大したフォー24も、現在は大きく店舗網を縮小しました。消費者が「チェーン店を選ぶ必然性」を感じにくい市場なのです。
● 理由3:日本式の「駅前立地」戦略が使えない
これは進出前に見落とされがちな、しかし決定的なポイントです。
ベトナムは都市鉄道の整備が途上で、日本のように駅前を軸にした多店舗展開ができません。ショッピングモールは増えていますが、集客動線の良い好立地物件は限られます。
そして路面店の場合、案件ごとに土地・投資関連の手続きが必要になることもあり、実務上は既存物件の賃借を選ぶケースが中心となります。厨房スペース、電力・排水などのインフラ、客席面積、ブランドイメージとの整合性——これらの条件を満たす物件を1件ずつ探し、オーナーと個別に交渉するしかありません。契約条件によっては、再開発やオーナー都合による中途解約のリスクも生じ得ます。
「標準店舗フォーマットを作って量産する」という、チェーン展開の生命線がベトナムでは機能しにくい。店舗数が伸び悩む要因は価格設定や競合、厨房設備などいくつも絡み合いますが、その中でも物件の個別性は大きな比重を占める構造的な要因です。
裏を返せば、1店舗ずつ物件を見極める力が、そのまま成否を分けます。エリアごとの客層の違いや物件の見極め方は、出店するならどこがいい?! エリア特性の見極め方と失敗しない店舗物件の探し方で詳しく解説しています。
● 理由4:厨房設備が複雑な業態ほど不利
実際、ベトナムで店舗数の多い外資チェーンは、メニューとオペレーションが比較的シンプルで、厨房設備の制約を受けにくいカフェ・ファストフード業態に偏っています。逆に言えば、大がかりな厨房を必要とする業態は、そもそも出せる物件の数が限られるということです。
\ 飲食店の海外進出を無料で相談する /
どうぞお気軽にお問い合わせください。よろしくお願いいたします。
苦戦の実データ——撤退・赤字・一等地からの退去
「マクドナルドは特殊な例では」と思われるかもしれません。しかし、苦戦しているのは同社だけではありません。
なお、ここで扱うのは大手チェーンの話ですが、個人店・小規模店の閉店にも共通のパターンがあります。そちらはベトナムで1年以内に撤退する飲食店の共通点|閉店の前兆と回避策【日系・外資編】にまとめていますので、自社に置き換えて読み比べてみてください。
● バーガーキング:60店舗計画から4店舗へ
バーガーキングは2012年、実業家ジョナサン・ハイン氏率いるIPPグループのフランチャイズとしてベトナムに参入しました。当初の計画は全国60店舗、投資額は約4,000万米ドル。
しかし実際は、ピーク時でも17店舗どまり。2016年初頭にホーチミン2店・ハノイ1店・ダナン1店が相次いで閉店し、2022年半ばには9店舗まで縮小しました。2024年10月にはブイビエン通り近くのフラッグシップ店ファングーラオ店が閉店。そして2026年4月、ハノイ市内の全店舗を閉鎖し、ホーチミン市に4店舗を残すのみとなりました。
資本力の問題ではありません。バックにいるのは、ベトナム有数の財閥です。
● ロッテリア:200店舗超でも2年連続の赤字
「店舗数が多ければ勝ち」でもありません。
韓国側の開示によれば、ロッテリア・ベトナムの純損益は2023年が約56億ウォン(約380万米ドル)の赤字、2024年が約69億ウォン(約470万米ドル)の赤字でした。2022年には約23億ウォンの黒字だったことを考えると、この2年で収益構造が悪化したことになります。ベトナムで200店舗超という最大級のネットワークを持ちながら、です。
● 中心部の一等地からは、外資が次々に退去している
- スターバックス・リザーブ(ハントゥエン通り):2024年、賃料引き上げを機に退去。物件オーナーはその後、月7億5,700万ドン(年間換算で約90.8億ドン)で募集をかけたものの、半年後も借り手がつきませんでした
- マクドナルド ベンタン店:2024年9月に閉店。賃料負担が要因とみられています
- バーガーキング ファングーラオ店:2024年10月閉店
背景には賃料の高騰があります。CBREによれば、ホーチミン中心部の商業物件の平均賃料は月270〜285米ドル/m²で、前年同期比3〜4%上昇。これは国内で最も高い水準で、中心部以外の月60〜80米ドル/m²と比べて3〜4倍の開きがあります。
● 撤退・縮小は2025年以降も続いている
2025年には、タイの大手カフェチェーン「カフェ・アマゾン」がベトナム市場から撤退しました。ハイランズコーヒーやフックロンといった強い地場ブランドとの競争、そしてタイのガソリンスタンド併設型モデルとベトナムのカフェ文化の違いが理由とされています。
中国のミーシュー(MIXUE)も、2025年上半期に海外店舗を162店減らし、ベトナムとインドネシアで一部店舗を閉鎖しました。
市場全体で見ても、2025年上半期には約5万店のF&B店舗がコスト圧力で撤退し、第2四半期末には店舗数が299,990店まで落ち込んでいます(その後、年末にかけて持ち直しました)。
成長市場であることと、そこで儲かることは別問題です。
前編では、マクドナルドをはじめとする外資チェーンがなぜ苦戦するのかを、規制・市場データ・撤退事例から見てきました。では、同じ市場で成功している企業には何が共通しているのか。そして、資本力で劣る個人店・小規模店には、どんな勝ち筋があるのか。
後編では、ジョリビーやPizza 4P’sといった成功事例を通じて、「では中小飲食店はどう戦えばいいのか」を具体的に整理します。資本力だけでは勝てない?!(後編)ベトナム外資飲食チェーンに学ぶ、中小飲食店の勝ち筋もあわせてご覧ください。
\ 飲食店の海外進出を無料で相談する /
どうぞお気軽にお問い合わせください。よろしくお願いいたします。
▶ ベトナムにお試し進出?!
低コスト&低リスクでベトナムで飲食店を開業&進出したい方はこちら
(毎月1万円〜できるベトナム・ホーチミンのデリバリービジネス)
▶ まずは7か国を横断比較したい方へ
【2026年最新版】東南アジア飲食店進出・7か国比較ハブガイド
(ベトナム/タイ/シンガポール/マレーシア/インドネシア/カンボジア/フィリピン)
上記記事では、各国の進出条件・難易度・向いている企業タイプを1ページで整理しています。
▶ 個別国の詳細を知りたい方はこちら
- ベトナムでの飲食店開業・出店ガイド(低資本・自由度重視)
- タイでの飲食店開業・出店ガイド(観光×多店舗展開)
- シンガポールでの飲食店開業・出店ガイド(富裕層・ブランド戦略)
- インドネシアでの飲食店開業・出店ガイド(人口ボーナス市場)
- マレーシアでの飲食店開業・出店ガイド(高単価・英語圏)
- カンボジアでの飲食店開業・出店ガイド(ドル経済・外資100%)
自社の業態・資金規模・展開スピードを踏まえて、「どの国が最適か」を整理したい方は、お気軽に無料相談をご活用ください。
▽この記事の監修者
フードコネクションベトナム 林 吉祥
映像制作・フロントエンドエンジニア・WEBデザイナーを経て、2014年よりベトナムへ。
現地法人の立ち上げから携わり、4名の組織を40名まで育てたマネージャー。
長年のホーチミン生活で培ったリアルな視点から、現地の気づきを発信していきます。
関連記事
 メールで無料相談